Kombi-Versicherung bei Squash Wetten: Schutz wenn ein Tip schiefgeht
 Available in US
Was eine Kombi-Versicherung ist und wie sie bei Squash funktioniert
Die Kombi-Versicherung – im englischen Sprachgebrauch als Acca Insurance oder Acca Protection bekannt – ist eine Funktion, bei der ein Wettanbieter deinen Einsatz zurückerstattet (oder eine Freiwette ausstellt), wenn genau ein Tip deiner Kombiwette verliert und alle anderen gewonnen hätten. Sie ist im Grunde eine Absicherung gegen den schmerzhaftesten Fall beim Kombiwetten: die fast perfekte Kombi, die an einem einzigen Ergebnis scheitert.
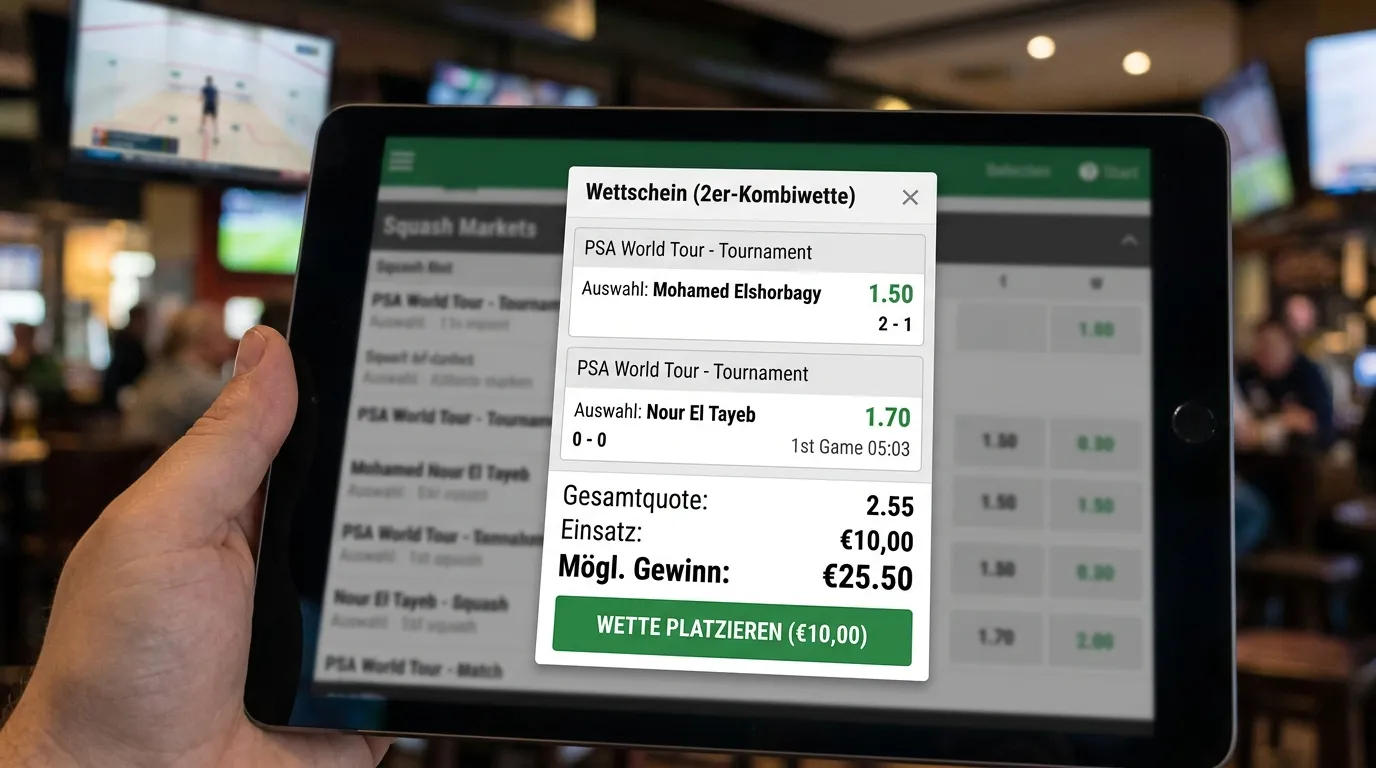
Beim Squash-Wetten ist dieses Szenario durchaus realistisch: Du kombinierst drei oder vier PSA-Partien, alle Favoriten gewinnen – außer einem, der in einem überraschenden Match in fünf Sätzen verliert. Ohne Versicherung: Totalverlust. Mit Kombi-Versicherung: Einsatzrückerstattung oder Freiwette. Das klingt verlockend, und in bestimmten Konstellationen ist es das tatsächlich.
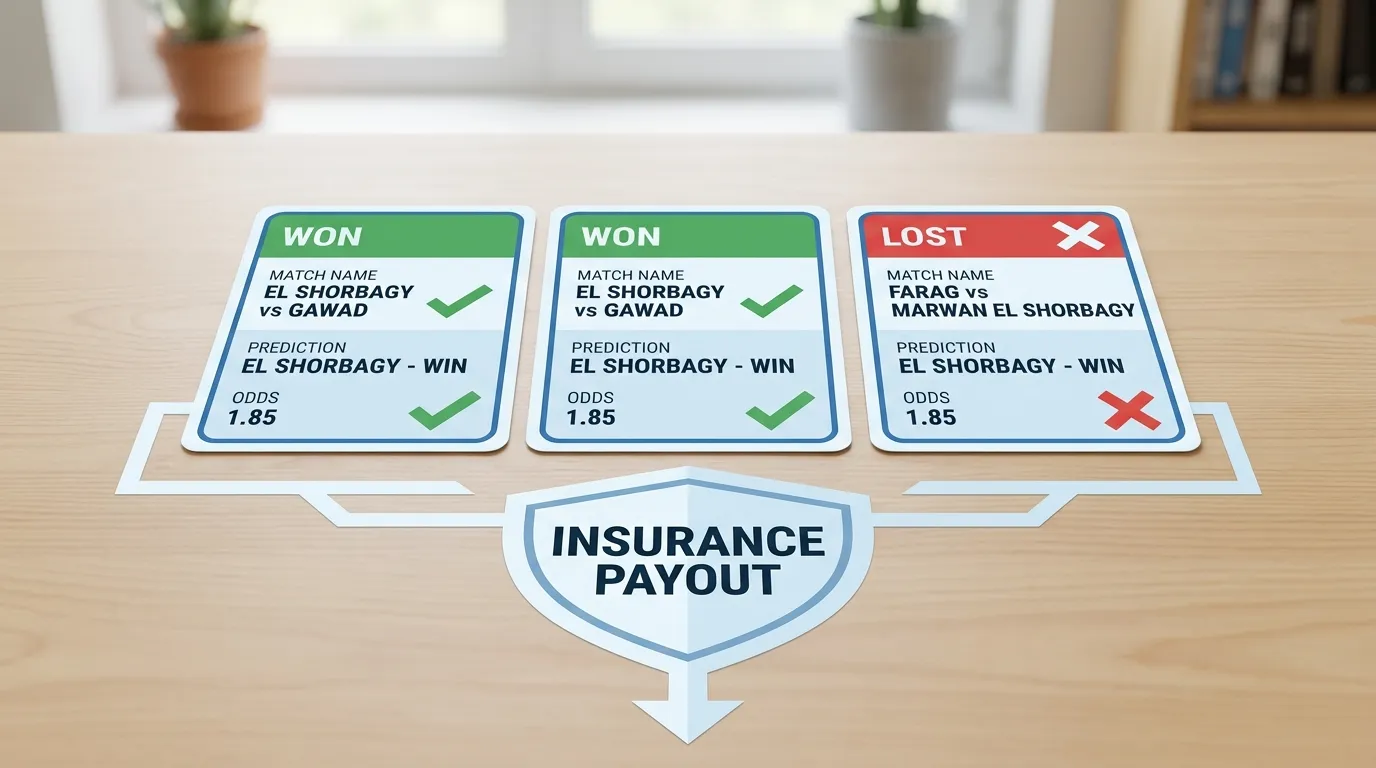
Technisch läuft die Kombi-Versicherung so ab: Du aktivierst sie vor der Wette-Platzierung (entweder automatisch durch die Teilnahme an einem entsprechenden Angebot oder manuell per Häkchen). Verliert ein – und nur ein – Tip, erstattet der Anbieter deinen ursprünglichen Einsatz als Freiwette oder Bargeld zurück, sofern alle anderen Bedingungen erfüllt sind.
GGL-Anbieter mit Acca Insurance für Squash – eine Übersicht
Im deutschen Markt bieten ausgewählte GGL-lizenzierte Anbieter Kombi-Versicherungen an – wobei die Verfügbarkeit für Squash-spezifische Kombiwetten nicht immer garantiert ist. Bekannte Anbieter wie bwin, bet365 und Betano haben entsprechende Acca-Schutz-Produktte im Sortiment, deren genaue Konditionen sich jedoch unterscheiden.
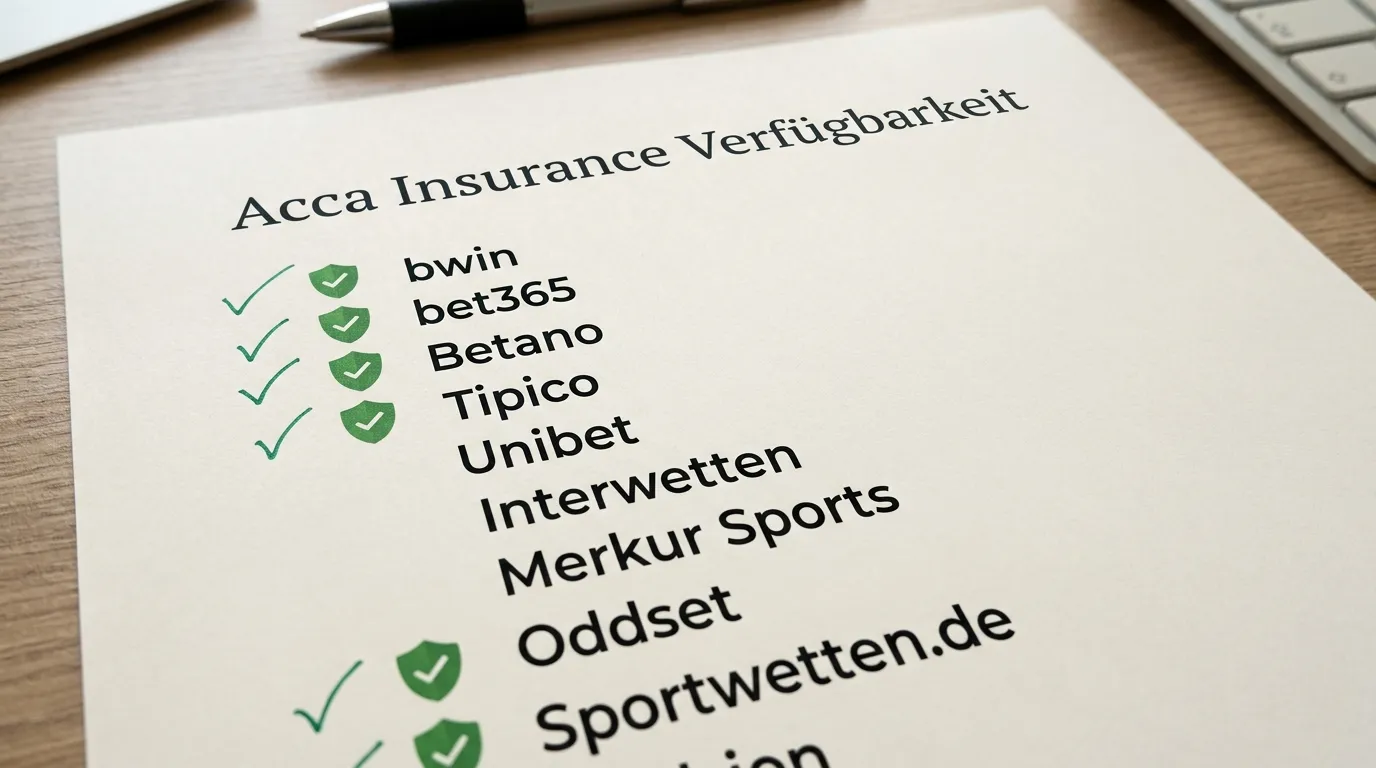
Laut einer Analyse auf kombiwetten-pro.com (Stand 2025/2026) verzeichnen Anbieter wie MerkurBets (~95 % Auszahlungsrate), bwin und bet-at-home (~94 %) die höchsten durchschnittlichen Auszahlungsquoten im deutschen Markt. Diese Anbieter sind tendenziell auch bei Nebenfeatures wie der Kombi-Versicherung aktiv. Dennoch: Eine spezifische Garantie, dass die Versicherung auf Squash-Events anwendbar ist, ergibt sich daraus nicht direkt.
bwin bietet unter dem Namen „Protektor“ eine Kombi-Absicherungsfunktion an, die explizit für Kombiwetten konzipiert ist. Ob diese auf Squash-Matches anwendbar ist, hängt davon ab, ob Squash als qualifizierende Sportart in der jeweiligen Aktionsbeschreibung gelistet ist. Für Squash-Kombiwetter gilt daher der gleiche Grundsatz wie bei Kombi-Boosts: Prüfe die Bedingungen vor der Platzierung.
Mindestquoten, Selektionsanzahl und andere Bedingungen, die du kennen musst
Hier liegt der Teufel im Detail – und genau hier verlieren viele Kombiwetter die Nerven, wenn die Versicherung am Ende doch nicht greift. Die typischen Einschränkungen bei Kombi-Versicherungen, auf die ich als Sportwetten-Praktiker immer wieder hinweise:
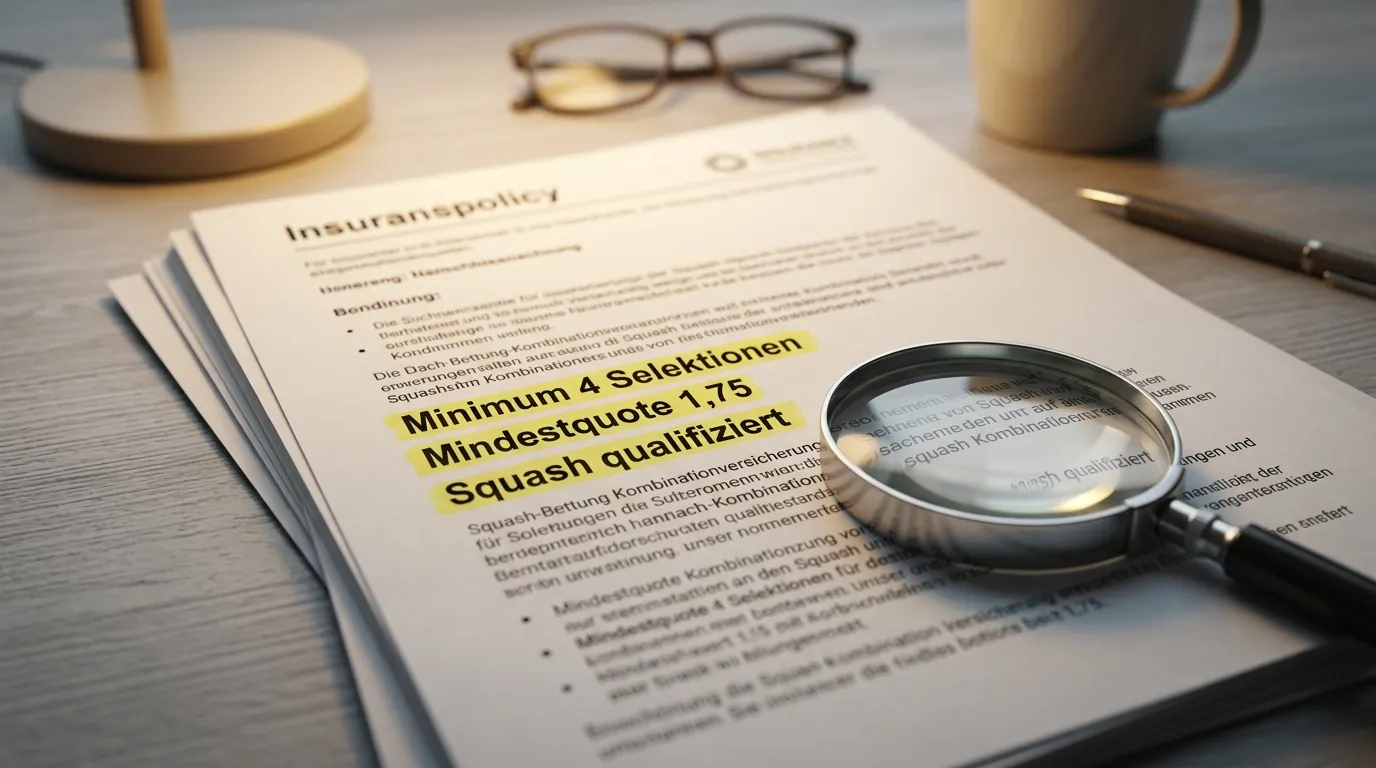
Mindestanzahl der Selektionen: Die meisten Anbieter aktivieren die Versicherung erst ab einer bestimmten Anzahl von Tipps – häufig ab vier oder fünf. Eine 3er-Squash-Kombi wird oft nicht abgesichert. Das bedeutet: Gerade bei den für Squash-Wetter typischen 2er- und 3er-Kombis greift die Versicherung möglicherweise gar nicht.
Mindestquote pro Selektion: Ähnlich wie beim Kombi-Boost verlangen viele Versicherungsangebote eine Mindestquote von 1,50 oder 1,75 pro Selektion. Bei klaren Favoriten im Squash – also Matches, bei denen die Nummer 1 der Weltrangliste gegen einen unbekannten Außenseiter spielt – kann die Quote darunter liegen und den Tip disqualifizieren.
Einschränkung auf bestimmte Sportarten: Zahlreiche Kombi-Versicherungsangebote sind ausdrücklich auf Fußball beschränkt oder schließen Nischensportarten wie Squash aus. Das ist der häufigste Grund, warum die Versicherung bei Squash-Kombis nicht angewendet wird. Überprüfe also explizit: Ist Squash als qualifizierende Sportart gelistet?
Auszahlung als Freiwette statt Bargeld: Viele Anbieter erstatten nicht den tatsächlichen Einsatz in Bargeld, sondern in Form einer Freiwette. Diese hat oft ihren eigenen Umsatzbedingungen, die erfüllt sein müssen, bevor du den Wert auszahlen kannst. Das relativiert den scheinbaren Schutz erheblich.
Kombi-Versicherung oder Cash-Out – was ist in welcher Situation besser?
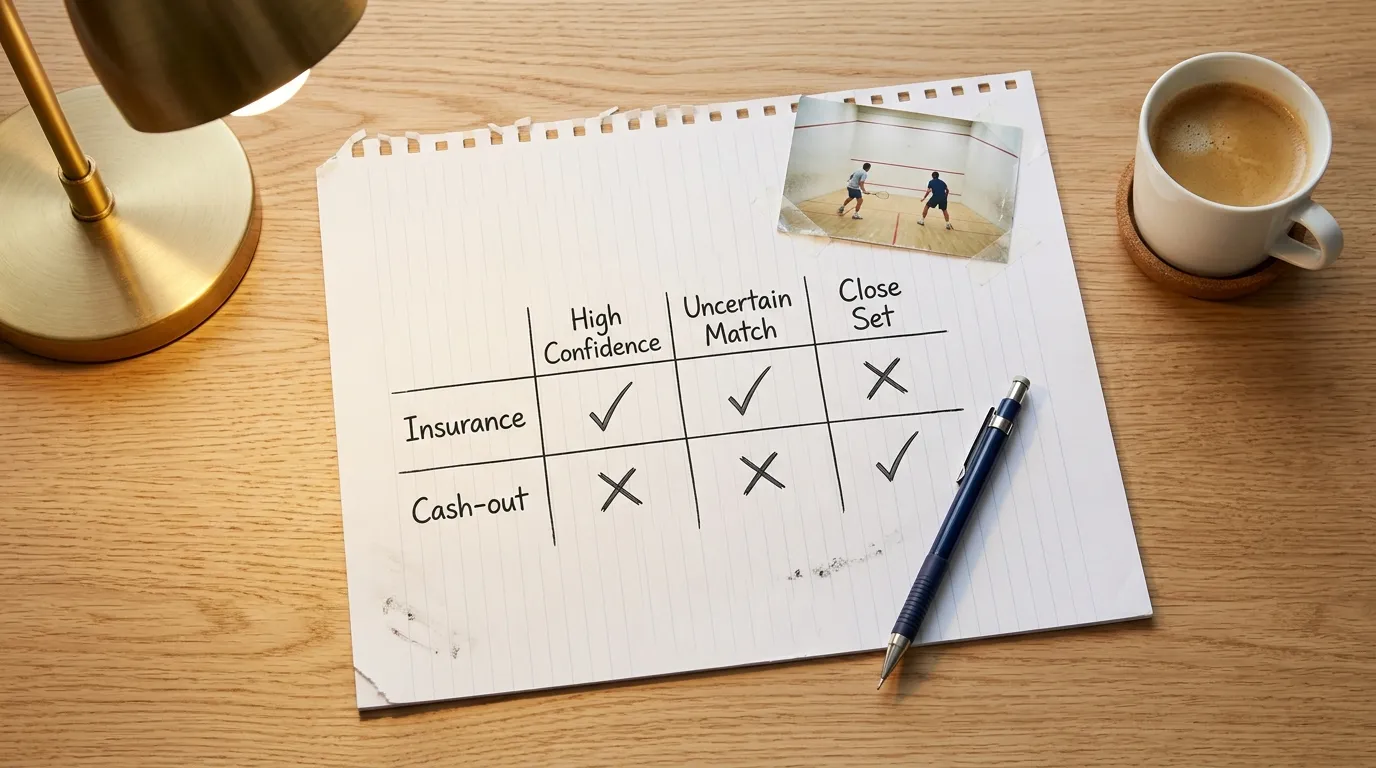
Beide Instrumente sollen das Risiko einer laufenden Kombiwette reduzieren – aber sie greifen zu unterschiedlichen Zeitpunkten und auf unterschiedliche Weise. Die Kombi-Versicherung greift nach dem Spielende, wenn ein Tip tatsächlich verloren hat. Der Cash-Out greift während des laufenden Spiels, als proaktive Entscheidung.
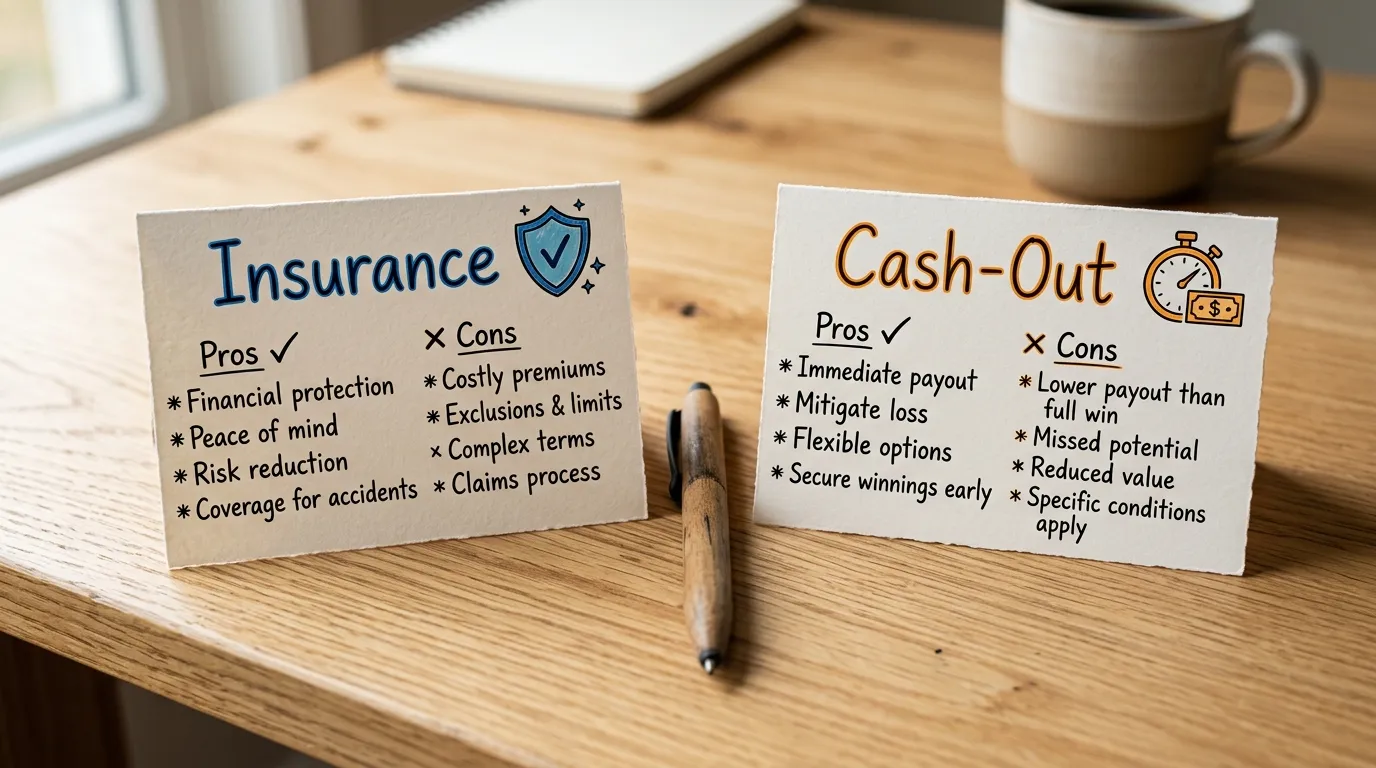
Kombi-Versicherung ist besser, wenn: Du eine gut durchdachte Kombi hast, alle Tipps solide Chancen haben, und du dich für keinen vorzeitigen Cash-Out entscheiden willst. Die Versicherung gibt dir die Freiheit, die Kombi ohne permanente Überwachung laufen zu lassen – im Wissen, dass ein einzelner Fehltritt nicht den Totalverlust bedeutet.
Cash-Out ist besser, wenn: Du in Echtzeit Informationen erhältst, die deine ursprüngliche Einschätzung verändern – etwa wenn ein Spieler sichtbar erschöpft wirkt oder eine Verletzung die Partie beeinflusst. Der Cash-Out erlaubt es dir, auf neue Informationen zu reagieren, bevor das Spiel entschieden ist.
Für die meisten Squash-Kombiwetter empfehle ich: Nutze die Kombi-Versicherung als Basis-Schutzmaßnahme, wenn sie für Squash verfügbar ist und deine Kombi die Anforderungen erfüllt. Den Cash-Out reservierst du für außergewöhnliche Live-Situationen. Mehr zur Cash-Out-Logik findest du im Artikel Squash Kombiwette Cash-Out. Wer seine Kombiwetten grundsätzlich etwas konservativer anlegen will, findet in der Squash 3er-Kombiwette einen guten Einstiegspunkt für risikoärmere Kombinationen.
Bekomme ich meinen gesamten Einsatz zurück, wenn ein Tip verliert?
Nicht unbedingt in bar. Viele Anbieter erstatten den Einsatz als Freiwette, nicht als Bargeld. Außerdem müssen alle anderen Tipps der Kombi gewonnen haben, und es darf genau ein – nicht mehr – verlorener Tip vorliegen. Prüfe die genauen Erstattungsmodalitäten deines Anbieters.
Gilt die Kombi-Versicherung auch für Squash-spezifische Wetten?
Das hängt von den Aktionsbedingungen des jeweiligen Anbieters ab. Viele Kombi-Versicherungsangebote sind auf Fußball beschränkt oder schließen Nischensportarten aus. Überprüfe vor der Platzierung ausdrücklich, ob Squash als qualifizierende Sportart gelistet ist.
Muss ich die Versicherung vor der Platzierung aktivieren?
Bei den meisten Anbietern ja. Entweder musst du dich aktiv für das Versicherungsangebot anmelden oder es per Häkchen im Wettschein aktivieren. Eine nachträgliche Aktivierung nach Spielbeginn ist in der Regel nicht möglich.
Erstellt vom Redaktionsteam „Squash Kombiwetten”.